纳指标普长持 20 年税费磨损账单:4 种买入路径,收益居然相差 10% ?!
一、 你的美股财富,正在被谁偷吃?
当你长持纳指和标普 20-30 年,指数的涨跌只决定你收益的上限;最终有多少钱真正落袋为安,取决于你所选择的投资路径,能躲过多少明枪暗箭的磨损。
纳指 100 和标普 500 指数基金是全球投资者对抗通胀、累积财富的核心资产。把时间战线拉长到二三十年,指数宽基的平均年回报率通常趋于稳定,比如标普的长期年化回报率约在 10%,纳指稍高一些,约 13%-14%。
不过,这是名义回报率;如果想计算真实的财富购买力增长,还要扣除每年约 3% 的通货膨胀率,通过费雪公式进行专业的复利折算,最后的实际回报率,标普大约是 6.8%,纳指 10% 左右。
但是,这样的回报率,你真的能不打折扣拿到手里吗?
还有四股你可能没注意的隐形势力,
正在漫长岁月里悄悄偷吃你的财富:
- 费率摩擦:基金公司和托管银行每天从净值中悄悄抽走的过路费。
- 股息摩擦:美国国税局(IRS)作为源头率先割掉一笔预扣税,回国后还可能面临二次征税。
- 资本利得税:在你大功告成准备套现离场时,所在地税务局向你分一杯羹的利润抽成。
- 赠予税或遗产税:当你准备把资产传承给后代时,基金注册地和家庭所在地的税务局还埋伏着最后一道税务关卡。
要知道,哪怕非常微小的损耗,经过复利放大,都会吞噬掉惊人的利润。
选择从哪种渠道买入上车,会直接决定每种损耗对你累积财富的杀伤力。
二、 中国大陆居民买入美股 ETF 的四种路径
目前,身在大陆的投资者想要配置纳指 100 和标普 500,主要有以下四条通道。它们虽然买的是一模一样的底层资产(苹果、微软、英伟达等),但因为“注册地”、“分红方式”等不同,将会面对截然不同的税费命运。
(一) 国内 QDII 基金(门槛最低的“本土代购”)
这是绝大多数普通人最熟悉的渠道。它可以直接用人民币交易,不需要折腾海外银行卡和海外券商账户,不占用每人每年 5 万美元的外汇额度,门槛极低,容易上手。
QDII 属于公募基金,国内对公募基金实行优惠政策,卖出变现时免征资本利得税;基金分红不管是选择现金分红、还是红利再投资,都免征个人所得税;在传承给后代时,不管是生前赠予还是遗产继承,都没有任何赠予税或遗产税。
QDII 基金只在海外有一笔“隐形税”,就是当基金指数里的美国公司派发股息时,美国税务局会向所有非美国居民扣除一笔所得税。对于中国大陆居民通过 QDII 基金公司购买美股来说,这个税率是 10%。
用 10% 的股息税,换取 0 资本利得税、0 赠予税和遗产税,是国内 QDII 基金非常大的税务优势。
但它并非完美无缺,还要承担以下三种风险:费率、溢价和限购。
1.1. 费率磨损
国内 QDII 基金的综合成本非常高。相比于美国本土 ETF 0.03% 到 0.2% 的极低费率,国内主流美股 QDII 的手续费、管理费、托管费等各种名目加起来,综合费率往往高达 0.6% - 0.8% 以上,有的甚至接近 1%。在二三十年的长线投资中,哪怕只是每年多出 0.1% 的费率损耗,经过漫长时间的复利放大,最终都会吞噬掉很大比例的财富利润。
1.2. 场内溢价
国内基金又分为“场内”和“场外”,这个“场”,指的是证券交易所。
“场内”,就是在证券交易所里面,像买卖股票一样买卖基金。
对于资金量不大的普通人来说,“场内”就是个二手集市,你的交易对手不是发行基金的公司,而是另一个散户或机构。你想买,需要有另一个人刚好想卖,所以它的价格不是官方“出厂价”,而是由“供需关系”决定,像股票价格一样实时跳动。
遇到美股上涨,外汇额度紧张,基金公司发行的新份额供不应求,“场内”的“二手货”就会变得抢手。持有基金的卖家,就有点像倒卖演唱会门票的“黄牛”,不断抬高价格。这就是溢价的来源。目前主流场内纳指基金的溢价率常年在 4%-10% 波动,指数暴涨期间甚至超过 15%。顶着这么高的溢价买入,相当于本金一上来就打了折扣。
很多人抱着侥幸心理,觉得现在溢价买,将来也能溢价卖,两边可以互相抵消。但这是几十年的长跑,谁敢给未来打包票呢。万一以后对 QDII 恢复征税,甚至加以更严格的限制,买单的人少了,溢价泡沫破裂,就有可能面临“税率上升 + 溢价下跌”的双重血亏。
1.3. 场外限购
“场外”,是指在证券交易所之外,向基金公司直接申购它们发行的指数基金。
购买渠道包括基金公司官网直销,也包括传统银行渠道代销,以及第三方理财平台代销,比如支付宝、微信理财通等等。不同渠道的手续费有高有低,但基金本身的价格永远都是出厂价,按真实的每日净值结算,不会出现“溢价”被割韭菜的情况。
没有溢价的代价,是极其严苛的限购。当买入的人太多,美元额度告急时,为了保住散户的定投计划留在自己家不跑路,基金公司通常不愿直接关门,而是采取“挤牙膏”式的限额措施,每人每天限购 1000 元、500 元以下,甚至还有讽刺性的 50 元、10 元。
假设你有一笔 10 万元的可投资金,被迫拉长到 200 天甚至 2000 天才能投完,大把闲置资金在排队期间只能拿到微薄的利息,对长期复利来说是可怕的拖累。除非你愿意多花几倍的时间去“钻空子”,买十几二十家追踪同一个指数的基金;但那样你要下载好多个 app,频繁关注每一家的限额变化和隐形扣费,管理财富的复杂程度成倍飙升。
(二) 美国本土 ETF(原汁原味的“直营店”)
为了避开国内 QDII 基金的溢价陷阱或限购门槛,你可以稍微花点时间,开通海外券商账户,比如盈透证券、嘉信理财等,再加上海外银行卡配合离岸出入金。
在这里,你能买到全世界流动性最好、历史最悠久的纯正美股宽基 ETF,管理费极低。但如果你只知道网上宣传最多的几个字母组合,比如标普的 VOO、SPY,纳指的 QQQ,不研究细节就闭眼跟风买,依然会被美国国税局和中国税务局联手双打。
2.1. 中国收的税
2.1.1. 股息税补缴 10%
个人出海买美国 ETF,和留在国内买 QDII 基金一样,美国预扣的部分都是 10%;但个人用境外账户买卖美股,国内可不像对 QDII 公募基金那样免税!股息红利在国内的税率通常是 20%,根据中美避免双重征税协定的抵免规则,个人需要在国内自行申报补足差额部分,也就是再补 10% 的股息税。
2.1.2. 资本利得税自行申报 20%
个人出海买美国ETF也是完全不能像 QDII 公募基金那样免税的!按照现行税法需要自行申报缴纳 20% 的财产转让所得税。
虽说美国并未加入 CRS,如果用美国的券商和银行,或许近些年不会回传你的信息;但长持 20-30 年的尺度,未来有什么变化都说不定。万一将来被追旧账,多年的滞纳金也够人喝一壶。
2.2. 美国收的税
2.2.1. 股息税 10% 的历史红利
美国对中国居民预扣 10% 股息税,简直是全球散户的地板价。除中国以外,仅有日本、墨西哥、罗马尼亚、保加利亚等少数国家拿到了这么低。
反观美国的西方盟友,五眼国家、欧陆国家、甚至低税天堂爱尔兰,除了养老金这种锁死几十年不动的账户可以把预扣税降到 0%,其余普通个人股票账户,通过税务协定都只能拿到最低 15% 的税率。
至于那些没有所得税协定的国家或地区,包括新加坡、阿联酋、开曼群岛、香港和台湾,那里的居民买美股统统都要按最高标准 30% 顶格扣税。
中美 10% 股息预扣税要归功于 1984 年签署的《中美避免双重征税协定》,当时美国资本正要大举进入中国投资设厂,根据国际税务的对等原则,美国想要自己的资本拿到最低税率,就要同等降低对中国的税率。反正那时的中国人根本没钱去买美股,美国这样签协定在当时是稳赚不赔的买卖。没想到 30 年后,这个条款居然反过来变成了中国资产赴美浪潮的护身符。
2.2.2. 前车之鉴:从 10% 回到 30% 的俄罗斯
历史总是惊人的相似。1991 年苏联解体,美俄进入政治蜜月期,也签订了 10% 的双边协议。直到 2022 年俄乌冲突爆发,美国将俄罗斯踢出SWIFT系统,切断了正常的金融往来。俄罗斯首先宣布终止与多个国家的税收优惠条款,对残存在境内回不去的西方资本征收重税;美国也随后跟进,从 10% 恢复成默认的 30%。
更残酷的是,这还仅仅是纸面税率,在实操中,俄罗斯居民已被多数欧美券商清退账户,只能利用第三国身份、加密账户等曲折通道在夹缝中求生。大国博弈的修罗场下,中美摩擦最后会走到什么程度?这对所有中国人都是一个无法装作看不见的预先警示。
2.2.3. 遗产税 40% 的终极杀手锏
拿着 10% 的股息税别高兴得太早。美国税法规定,对于非美国籍、也没有美国绿卡的外国投资者(NRA),只要你持有注册在美国本土的股票或 ETF,免税额度只有极其可怜的 6 万美元。
这意味着,只要你账户里的资产超过 6 万美元(约 40 多万人民币),一旦发生意外身故,超出的部分必须向美国国税局缴纳阶梯税率,最高会被直接没收 40%!
虽说实际操作中有很多人让家人掌握账户密码,在身份信息注销之前由家人把钱转出来,但额度一大、频次一高就容易触发面容检测,普通的密码、甚至手机预先录入家人指纹就不够用了。
如同抢劫般的遗产税,加上大国博弈未知的政策波动,这就是为什么美国以外真正的大户资金,宁愿折腾各种离岸公司,也不敢把钱长期放在美国本土通道的根本原因。
(三) 爱尔兰注册的 ETF —— 分红型(税务优化的“欧洲特供版”)
3.1. 爱尔兰注册 ETF 的起源
美国对外国人投资者征收这么高的遗产税,就挡住了很多富裕国家对美国的投资;同时由于美国本土 ETF 没有向欧盟提供足够的合规文件,欧盟也禁止了它们在欧洲销售。美国市场吸收不到欧洲的钱,欧洲居民也没法通过美股 ETF 积累财富,这真是一个双输的境地。
华尔街巨头们为了能够合法高效地吸收全球资本,于是选中了爱尔兰这个国家。这主要出于以下几个原因:
- 税务减免:美国与爱尔兰签订的税收协议是股息税预扣 15%,对于非爱尔兰税务居民,爱尔兰则一分钱额外的税都不扣,尤其是遗产税为 0,就避开了美国高昂的遗产税。
- 基建成熟:爱尔兰从 80 年代末期开始在都柏林建设国际金融服务中心,用极低税率吸引金融人才,囤积了大量金融服务能力。
- 语言和法律:爱尔兰是欧洲唯一以英语为母语的国家,并且法律体系和英美同源,都属于“普通法系”(Common Law),而非欧陆国家的“大陆法系”(Civil Law),极大降低了美国资管公司的合规沟通成本。
- 金融通行证:爱尔兰参与了欧盟 UCITS 法规 (Undertakings for Collective Investment in Transferable Securities, 欧盟可转让证券集合投资计划),它打破了欧盟国家之间的金融壁垒,让一只基金只要在 UCITS 旗下一个国家注册并接受监管,就可以自由销售到整个欧盟,甚至亚洲、拉美的许多国家。
虽然卢森堡也是 UCITS 注册大国,但卢森堡与美国的双边税率是 30%,整整比爱尔兰高了一倍。于是爱尔兰凭借 15% 低税率,以及语言、法律同源的优势,成为了美股在欧洲注册的首选基地。
3.2. 爱尔兰注册的分红型 ETF 税费
欧洲的 UCITS ETF 有分红型和累积型两种形式。
分红型在运作机制上和美国本土的 ETF非常像,都是每隔固定的时间把股息打到个人账户里,这就属于已实现的投资收益,在股息税方面,不仅要被美国预扣 15% 的税,还要被所在国家二次征税。
在资本利得税方面,这部分美国和欧洲都不管,只和你的所在国有关。如果你是中国大陆居民,在卖出这些 ETF 时就应该按照 20% 自行报税;如果你改换身份,变成了其他国家的税务居民,就按照当地的规定执行。
和美国本土 ETF 相比,爱尔兰注册的分红型 ETF 最大的好处就是,对于非美国居民的投资者,可以完全避开美国高昂的遗产税。你不需要再提心吊胆小心计算,投资美股超过 6 万美元的部分,在传承给后代时会不会被扣高达 40% 的税。
购买爱尔兰注册的 ETF,在遗产税方面与资本利得税相似,只与你的所在国有关。如果你是中国大陆居民,遗产完全免税;如果你是其他国家的税务居民,就按照当地的遗产规定执行。
当然这也有一点小小的代价,就是发行公司收取的费率,爱尔兰注册的美股 ETF 要稍高于美国本土ETF(但远低于国内的 QDII 美股基金)。虽然这部分费率会计入复利,拖累最终收益,但比起美国遗产税这头大象,费率磨损就像蚂蚁滚雪球,即使滚到再大,也比大象的杀伤力轻得多了。
(四) 爱尔兰注册的 ETF —— 累积型(全自动的“复利机器”)
4.1. 累积型 ETF产生的原因
它产生的原因是欧洲的税务体系太繁琐、太严苛了,各国税法差异巨大,跨境申报极其复杂。哪怕每年分红只有几块钱,计算过程可能都让人发疯。
为了降低税务成本,欧盟允许 UCITS ETF 设置为累积型,在收到美股股息后,累积型 ETF 直接在基金公司的层面进行复投。个人投资者没有收到一分钱的现金,在多数国家就不需要做任何税务申报;直到 10 年、20 年后最终卖出时,再一次性缴纳资本利得税即可。
当然,有个别国家(比如德国)会要求对于累积型ETF提前预估一个虚拟收益,让投资者为这个没到手的收益预付一部分税款。这些我们在以后具体分析各个国家的税率时再详细说明。如果选择未来求学、工作和生活的目的地,也最好避开这些重税国家。
4.2. 累积型 ETF 的税费
同属于欧洲的 UCITS ETF,累积型与分红型在资本利得税、遗产税、发行公司的税费方面是高度相似的。二者的主要差别就在于股息税方面。
除了都被美国预扣 15% 以外,累积型 ETF 的个人账户没有收到任何现金入账,对于中国大陆的投资者来说,累积型在国内就不需要报税。全部股息都自动复投,多年复利滚动会累积出一大笔收益。
而分红型 ETF 在国内则比较吃亏,因为美国预扣 15% 的股息税,缴纳主体是位于欧洲的基金公司,你拿不到以本人名义开具的境外扣税凭证,因此难以在国内享受境外税额抵免,理论上还要再向国内申报一次 20% 的税,相当于分红型要被美国和中国双重征税。
看到这里,你是不是已经觉得眼花缭乱了!
别急,我们把所有的税率数字摆到一起,
进行一场清清楚楚的算术大比拼,
让你看明白每种渠道的真实成本与收益。
三、 理论算账:四方对决
我们先进行一场纯数学的理想化模型推演,
暂不考虑国内购买渠道的溢价、限购和汇率涨跌。
我们假设每种渠道都一次性投入了 10 万元人民币(或等值美元),持有 20 年,期间没有任何买卖操作,分红全部自动用于复利再投资。
假设购买的纳指或标普指数综合起来,税前总年化收益为 10%(包含 9% 的资产涨幅 + 1% 的股息红利)。
1. 理论版中国 QDII
- 股息损耗:1% 的毛股息在美国源头被扣除 10% 预扣税(中美协定),剩余 0.9% 进入基金净值。底层指数实际年化收益变为 9.9%。
- 费率损耗:国内 QDII 普遍管理费+托管费较高,按每年 0.8% 综合费率计算。
- 实际年化复利 (r):9.9% - 0.8% = 9.1%
- 20 年账面终值:100,000 × (1 + 0.091)^20 ≈ 571,670 元。
- 终期资本利得税:国内现行政策对公募基金买卖差价免征个税(0%)。
- 最终实际到手:57.17 万元 (理论到手最多)
2. 美国本土 ETF
股息损耗(双重征税):1% 毛股息先被美国扣除 10%(中美协定),剩余 0.9% 发放到你的海外券商账户。按照中国税法,境外分红需补齐至 20% 个税标准(即再交 10%),税后净股息仅剩 0.80%。底层指数实际收益变为 9.80%。
- 费率损耗:综合费率按 0.10% 计算。
- 实际年化复利 (r):9.80% - 0.10% = 9.70%
- 20 年账面终值:100,000 × (1 + 0.097)^20 ≈ 636,880 元 (名义终值最高)
- 20 年本金与利润核算:美国本土 ETF 默认必须分红,这就导致在最终税务核算时,交过税的那部分股息再复投时,是应该当做本金计算的,这样才能在计算终期资本利得税时,避免股息被重复征税。20 年间用净股息做的复投部分可以近似这样计算:累计复投净股息 = 总利润 × (净股息率/年化收益率),即(63.69 万元-10 万元)×(0.8% / 9.7%) = 4.43 万元,终期净利润 = 63.69 万 - 10 万 - 4.43 万 = 49.26 万元
- 终期资本利得税:海外资产面临 20% 国内报税,净利润 49.26 万 × 20% = 9.85 万元。
- 最终实际到手:63.69 - 9.85 = 53.84 万元
3. 爱尔兰 ETF-分红型
- 股息损耗(最严重):1% 的毛股息被美国扣 15%(美爱协定),剩余 0.85% 到达爱尔兰。随后爱尔兰将这 0.85% 作为现金派发到你的账户,此时触发中国税务体系的“境外股息红利所得”,需足额缴纳 20% 个税。实际到手净股息变为:0.85% × (1 - 20%) = 0.68%。底层指数实际收益暴跌至 9.68%。
- 费率损耗:综合费率按 0.20% 计算。
- 实际年化复利 (r):9.68% - 0.20% = 9.48%
- 20 年账面终值:100,000 × (1 + 0.0948)^20 ≈ 612,140 元。
- 20 年本金与利润核算:爱尔兰分红型 ETF 与美国本土 ETF 相似,也要把分红税后复投的部分算作本金。累计复投净股息 = 总利润×(净股息率/年化收益率),即(61.21 万元-10 万元)×(0.68% / 9.48%) = 3.67 万元,终期净利润 = 61.21 万 - 10 万 - 3.67 万 = 47.54 万元
- 终期资本利得税:面临 20% 国内报税,净利润 47.54 万 × 20% = 9.51 万元。
- 最终实际到手:61.21 - 9.51 = 51.70 万元
4. 爱尔兰 ETF-累积型
- 股息损耗:1% 的毛股息被美国扣除 15%(美爱协定),剩余 0.85% 到达爱尔兰。由于是累积型,这 0.85% 直接在基金内部滚入净值,不发放给个人,完美避开中国境内的个人红利税。底层指数实际收益变为 9.85%。
- 费率损耗:综合费率按 0.20% 计算。
- 实际年化复利 (r):9.85% - 0.20% = 9.65%
- 20 年账面终值:100,000 × (1 + 0.0965)^20 ≈ 631,130 元。
- 20 年本金与利润核算:累积型 ETF 没有进行年度交税,所有收益都在最终卖出时再进行税务核算,也就不会有已纳税收益在中途被归为本金,所以账面本金永远是初始的 10 万元,净利润是用账面终值 63.11 万元 - 10 万元本金 = 53.11 万元。
- 终期资本利得税:面临 20% 国内报税,利润 53.11 万 × 20% = 10.62 万元。
- 最终实际到手:63.11 - 10.62 = 52.49 万元
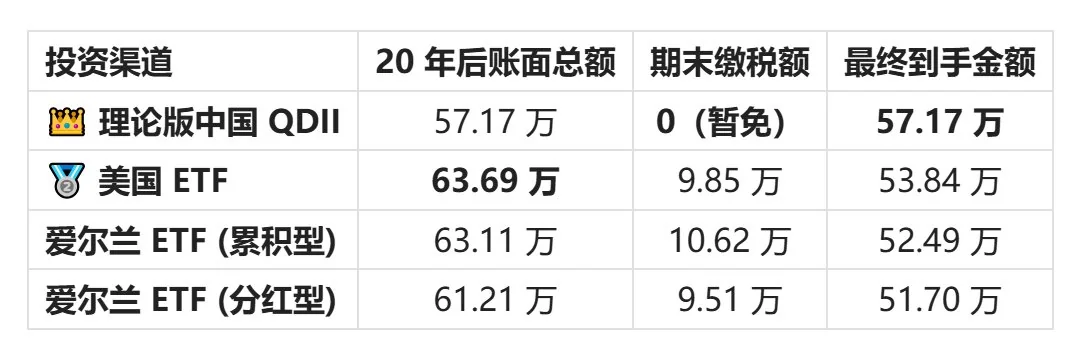
👑 理论版中国 QDII:初始赢家。虽然高昂管理费会对复利造成拖累,但吃到了股息和卖出所得在国内都暂免征税的红利。
🥈 美国 ETF:位列第二。即使股息税在国内多缴 10%,但靠极低管理费,本可在账面总额打赢 QDII,结果期末 20% 利得税导致排名反转。
爱尔兰 ETF (累积型):屈居第三。靠 0 股息税和较低管理费,本来账面总额可以达到第二名,结果期末 20% 利得税扣缴最多。
爱尔兰 ETF (分红型):效果最差。每年遭遇美国 15% 和中国 20% 双重税收摩擦,严重拖累复利速度。
初步结论:
如果只看理想化的推演,中国大陆居民老老实实买国内的 QDII 基金似乎是最优解——用每年多交一点管理费,换取最终免除 20% 资本利得重税的特权。它在理论上的最终收益比几种海外渠道高出 6%-10%。
但是,这里面却也潜藏着你可能还未意识到的温室幻觉。
四、刺破幻觉:三层降维打击
20 年的跨度,任何政策波动都有可能让再大的短期红利灰飞烟灭。如果你把 20 年的财富命运完全锁在国内账户,实际上是在和极其不确定的未来进行一场赔率极差的赌博。
1. 战术失效:你根本买不到“理想中”的 QDII
真实的投资世界里,上表第一名那个“完美的 QDII”根本不存在。前面说过,国内场内纳指 ETF 普遍存在 4% - 10% 的高溢价。
如果你顶着 6% 以上的溢价买入,最终收益就与美国本土 ETF、爱尔兰累积型 ETF 相差无几;
如果你的溢价达到 10% 以上,最终收益就连上表中垫底的爱尔兰分红型 ETF 都不如了。
更何况,国外的 ETF 税率是常年稳定的,而国内却还要面对下文中未知的“政策盲盒”与“地缘绞杀”。
2. 政策盲盒:“暂时免税”随时可能变成历史
QDII 基金买卖差价免个税的依据,是财政部发的“暂免征收”通知。这项政策的初衷是为了鼓励居民投资公募基金,支持本土资本市场。“暂免”并不等于法律上的“永久免税”。
在税基萎缩、地方财政压力日益增大、官方对海外资产严查补税常态化的今天,这块“免税蛋糕”还能保持多久,没有任何人敢保证。万一在将来的某一天,公募基金尤其是跨境 QDII 恢复征收 20% 的资本利得税,国内相比于国外渠道原本 8%-10% 的高收益将瞬间破灭,沦为垫底。
3. 地缘绞杀:脆弱的中美协定与达摩克利斯之剑
目前国内 QDII 能够享受 10% 的美国股息预扣税,完全依赖于现行的《中美避免双重征税协定》。
如果在未来 20 年内,大国博弈加剧,白宫单方面撕毁税收协定,或将惩罚性税率拉高至默认的 30%,甚至采取更极端的金融限制,国内 QDII 的底层资产净值将遭到无情绞杀。投资者个人毫无防御和斡旋的空间。
五、终极考量:不同人群应该怎样选择
如果你是体制内人士,家庭重心都在国内并且不可能离开,护照被收缴导致无法也不敢办理其他国家的税务身份,那确实就不用折腾了,闭眼买境内 QDII 就已经是当下的最优解。
毕竟,承受眼下的高费率和溢价,以及还并未真实发生的未来加税可能,也总好过把钱沉在楼市里看着它望不到头的阴跌,或者存在银行里看着那点可怜的利息。这杯带毒的酒,已经是最甜美的选择。
但是,但凡你不是这种情况,你就不应该在此止步。
你拥有人身和资金的自由,也就可以考虑更宽的选择。
真正的长线投资者不赌博,只选择概率和确定性。而在所有海外资产中,爱尔兰注册的累积型 UCITS ETF 是当之无愧的防御之王。
1. 基金层面的确定性
爱尔兰作为顶级的国际金融中心,美爱双边税收协定非常稳固。无论未来太平洋两岸的关系如何风云变幻,爱尔兰注册的 UCITS ETF 都能稳定享受 15% 的美股预扣税。
物理隔绝的累积型(Accumulating)机制,这是爱尔兰 ETF 最精妙的设计。它没有任何现金分红流入你的账户,在法理上根本不产生年度应税事件,就可以免于每年 20% 的股息个税稽查。
2. 换汇磨损的可控性
很多散户不敢资金出海,一方面害怕汇率涨跌影响最终收益,另一方面也是心疼把人民币换成美元时,银行收取的那点换汇点差和电汇费。但他们在实操中,却经常甘愿顶着 4-10% 的高溢价去抢场内 QDII。
其实用人民币做交易,并不等于可以免除汇率风险。基金公司收到你的人民币,要统一换成美元,才能去美国买入苹果、微软等底层资产;等你卖出时,基金公司要把赚到的美元换回人民币给你。如果持有期间美元升值、人民币贬值,你会额外多赚一笔汇率差;反之,如果人民币对美元升值,美股涨的钱可能会被汇率亏损吃掉一部分。
买 QDII 同样会使最终收益叠加汇率涨跌,也同样会产生汇率点差。虽然机构端的汇率会比个人购汇好不少,但永远不会等于 0,这笔隐形损耗依然会体现在 QDII 的净值折损中由基民买单。
两边相减,国内 QDII 节省下的换汇点差,在 4-10% 的溢价面前就可以完全忽略不计了。更何况,现在有很多渠道可以实现接近于无损地转账。比如跨境支付通转人民币到香港 0 磨损,再转到盈透证券换汇;还有之前写过的香港恒生银行向美股券商入金美元 0 手续费
3. 代际传承的便捷性:生前赠与 vs 死后继承
美国对于外国人投资美股超过 6 万美元的部分,强征高达 40% 的强盗税,是长持增值和代际传承最应该避免的。除非你炒短线,才适合直接从美国本土买入。
国内没有遗产税,身后继承很方便,凭公证书可以把 QDII 基金原有份额原封不动直接过户给孩子。
但是国内也有缺点,就是生前赠予很困难。国内券商严禁 16 岁以下的青少年开户,16-18 岁只能凭借劳动合同等收入证明开户。即使孩子超过 18 岁,国内券商也无法直接划转份额,只能在自己的账户里卖出,把钱赠予孩子之后再买入,当资产积累到一定数量时,浪费的手续费也是相当可观。
相比之下,爱尔兰ETF对非爱尔兰居民免征遗产税,而且还可以在海外券商开立未成年人托管账户,将爱尔兰 ETF 免税赠予孩子。
但必须牢记:这是一条单行道:转入未成年人托管账户的资产属于“不可撤销的赠予”,父母不能直接“反向”把钱转回自己的个人账户。未来孩子成年以后变现时,也只能提现到自己同名的银行账户。
六、 升维规划:用“税务身份转换”实现真正零摩擦退出
走到这一步,海外直投爱尔兰ETF唯一的痛点,只剩下最终变现离场时,中国税法要求的 20% 资本利得税。但对于具备行动力的高净值人群而言,这一步也是可以改写的。那就是在最终卖出变现之前,改变税务居民身份。
文章写到这里,篇幅已经太长了。欢迎给我留个点赞和关注 @aWildWander,具体的各个国家税务对比,我们放到下一篇文章再讨论。
比如香港和迪拜的个人资本利得税为 0%;还有希腊虽然普通收入的税率不低,却对欧盟 UCITS ETF 的资本利得和分红给予双重 0% 的豁免。
这时再代入前面的 20 年数学推演,爱尔兰累积型 ETF 63.11 万元的账面总额,你就可以一分不少地拿到手里,比国内 QDII 的 57.17 万元,多收入了 9.4% !
这就是通过更改税务身份,规划爱尔兰累积型 ETF 的反转终局:
初期 0 溢价建仓 + 0 限购拖累
+ 0.2% 低管理费 + 15%低美国股息税
+ 0% 所在国股息税 + 终期 0% 资本利得税
= 纯净的复利神话
很多人说改成其他国家的税务居民,需要主要经济利益关系都不在国内,并且在国内没有住所,那就要注销国内户口了,觉得舍不得。
但是,如果你真的通过投资美股实现了财富量级的跨越,如果你的孩子已经接受了国际视野的教育、获得了在任何一个地方都能好好生活下去的技能与资产,你或者未来的孩子,还会在乎一个户口吗?
所以,真正的安全感,并不是只固守一种选择,而是保持对世界的敏锐,让自己始终拥有切换赛道的能力,并为每一种路径都提前构建好自己的策略与壁垒。
此刻花费时间精力去研究海外开户、换汇入金、更换身份的种种渠道,确实繁琐又令人疲惫,却可以为未来几十年的复利缔造一个最低税务摩擦的投资闭环。
不论你最终为自己怎样选择、怎样设计,都祝愿你在充满不确定的世界里,构建起自己的堡垒与港湾。
去紧紧握住对财富的自决权吧——这,永远比账面上跳动的数字更加宝贵。